Il mercato nazionale del servizio fitness erogato ha un valore di 3,1 miliardi di euro. E’ distribuito su circa 7.500 club attivi lungo la penisola e una base utenti che supera i 5 Milioni di iscritti. Il tasso di penetrazione sulla popolazione si attesta tra il 10% e l’11%, che a detta degli esperti che ne paventano un’espansione, resta un po’ fermo: gli ingressi di nuovi utenti sono controbilanciati dalle uscite di clienti già stanchi. O già turlupinati. Il modello di club posizionato nella fascia media (tariffe tra i 35 e i 55 euro/mese) è in crisi, con la pressione da un lato delle palestre Low-Cost (19–29 €/mese), capaci di generare marginalità su volumi massivi ed elevata automatizzazione e dall’altro delle Premium (60–120 €/mese) e Luxury Gym (150–300+ €/mese), più “emozionali” e ricche di contenuti, che erodono ulteriori margini. Operare perciò nella fascia media senza identità, genera una compressione dei margini operativi e una potenziale bolla, benchè si continui a parlare di nuove aperture. Nei Flagship Club la vendita dell’abbonamento non è più il core business finanziario ma è la chiave d’accesso all’ecosistema fitnessista up-scale. L’analisi della struttura economica dei principali network, infatti, evidenzia come i ricavi ancillari rappresentino almeno il 30% del fatturato totale:
% area 1 – Personal Training Executive: protocolli integrati con valutazioni biometriche continuative;
% area 2 – Boutique Lab: format specifici (HIIT, Reformer Pilates, Yoga) inclusi o con ticketing dedicato;
% area 3 – SPA&Longevity plan: recupero funzionale, crioterapia, sauna nordica e idroterapia per un benessere olistico;
% area 4 – Corporate Wellness: Partnership B2B per l’executive health del management aziendale di ultra-prossimità.
Svincolarsi dalla guerra dei prezzi richiede un necessario spostamento dell’asse strategico: dall’accesso ai macchinari che non ha alcuna ritenzione ed è elastico al prezzo, alla commercializzazione di uno stile di vita, a una community, alla flessibilità, al benessere olistico. Se l’offerta di servizio risponde alle motivazioni più latenti del socio, l’elasticità della domanda rispetto al prezzo sblocca la MFC (media-fatturato-cliente) e la retention, che passa dal corto al lungo periodo: l’ennesima promo della palestra competitrice non farà mai ombra.
Milano: un ecosistema iper-localizzato
Milano è sempre stato un laboratorio strategico ed è il benchmark di riferimento per l’intero panorama nazionale, ma Milano non ha leggi ne regole standard: vederlo come mercato omogeneo è un errore di valutazione prospettica. Milano è un ecosistema frammentato in micro-mercati rionali, ciascuno caratterizzato da un proprio codice socio-demografico, aspettative e stili di vita profondamente diversi. Centri appartenenti al medesimo fitness-network, situati in quartieri limitrofi come Garibaldi, Ceresio, Brera, Porta Venezia, San Siro, registreranno sempre più un comportamento di fruizione differente e l’approccio standardizzato fallirà. Il successo operativo richiederà pertanto un’iper-localizzazione strutturata per distretto, perchè un club a Lambrate della stessa catena avrà peculiarità sue. Il DNA dei Flagship Club milanesi d’eccellenza si fonda attualmente su tre pilastri operativi:
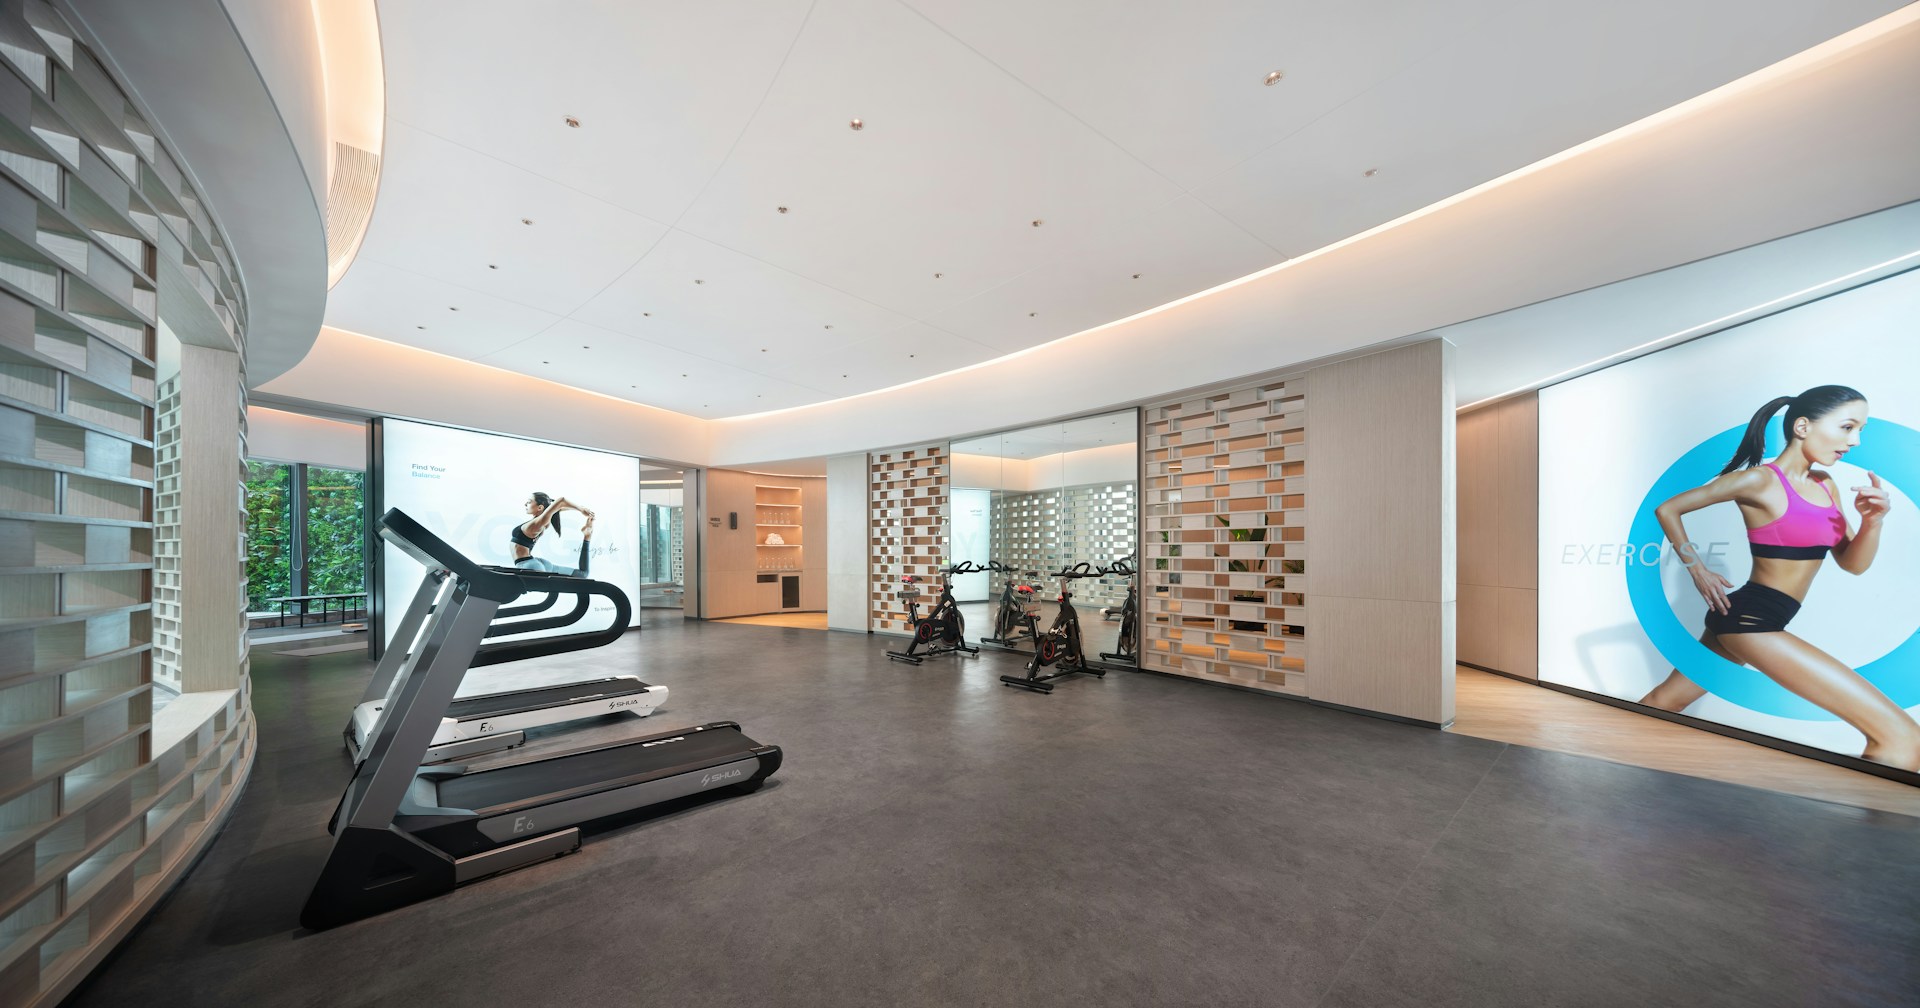
la struttura: spazid’attività e privacy spogliatoio sono diventatirequisiti imprescindibili e l’estetica ambientale rimanda all’hôtellerie di lusso;
il servizio: l’accoglienza è sempre impeccabile, la velocità d’accesso pure, la gestione è in modalità slow-living e l’assenza di disservizi tecnici completa quasi sempre l’opera;
le tecnologie: i layout sono concepiti per la fusione fluida tra allenamento specifico, protocolli di recovery e spazi di socializzazione e networking.
Il paradosso digitale: un difetto di sistema
L’adozione indiscriminata di infrastrutture IT e App calate dall’alto, riverbera attriti anzichè scaricare valore sul cliente. L’utente di fascia high-end ha tolleranza zero per il disservizio e percepisce ogni notifica irrilevante o passaggio superfluo nell’interfaccia dell’App come una forma di burocrazia digitale. L’implementazione di un “IT Context-Aware” che dovrebbe nascere da un’esperienza umana sul campo (Quality Control Management itinerante) sarà la chiave per ritarare incessantemente il servizio erogato.
Gli algoritmi dovranno essere alimentati e aggiornati ogni giorno tramite dati qualitativi rilevati dal campo e solo l’osservazione umana diretta del Senior Quality Management potrà cogliere l’umore, le abitudini e le sfumature di comportamento del club e tradurle in regole digitali e gestionali pertinenti. Il Senior Quality Manager dovrà però girare dentro e fuori del club, allenarsi e provare tutti i servizi. Dovrà “fare il cliente” e non necessariamente quello misterioso, che è ormai superato: la segnalazione va cotta e mangiata al volo ed è un sostegno, non una spiata.
Roadmap 2027
Fase 1 – verifica dell’attrito digitale: si rimuove ogni passaggio inutilmente complesso presente sul sistema IT e sull’App in uso nei club di fascia alta;
Fase 2 – empowerment del Quality Management itinerante: si organizzano i feedback strutturati nei vari club affinchè modifichino le logiche dell’App sulla base dei dati qualitativi di “quel club”;
Fase 3 – riprogettazione spaziale: si riconfigura il layout fisico per integrare tutte le aree di socialità e protocolli di recovery, innalzando al 35/40% la quota dei ricavi ancillari.
LEGGI tutti gli altri articoli della serie Fitness Network, clicca qui.
©RIPRODUZIONE RISERVATA
Potrebbe interessarti anche...
22 Settembre 2026